 正规的股票交易平台
出海是近两年化妆品企业的关键词之一。近期上市化妆品企业披露的2026半年报显示,以品牌型为主营业务的约24家上市化妆品企业中,约六成企业提及了出海内容。截至今年6月,已有超16家头部国货美妆品牌完成海外线下实体布局,覆盖东南亚、东亚、中东、欧美等多个区域。但比这些数字更值得关注的,是国货美妆出海的底层逻辑正在切换——从“把货卖出去”转向“把品牌立起来”。
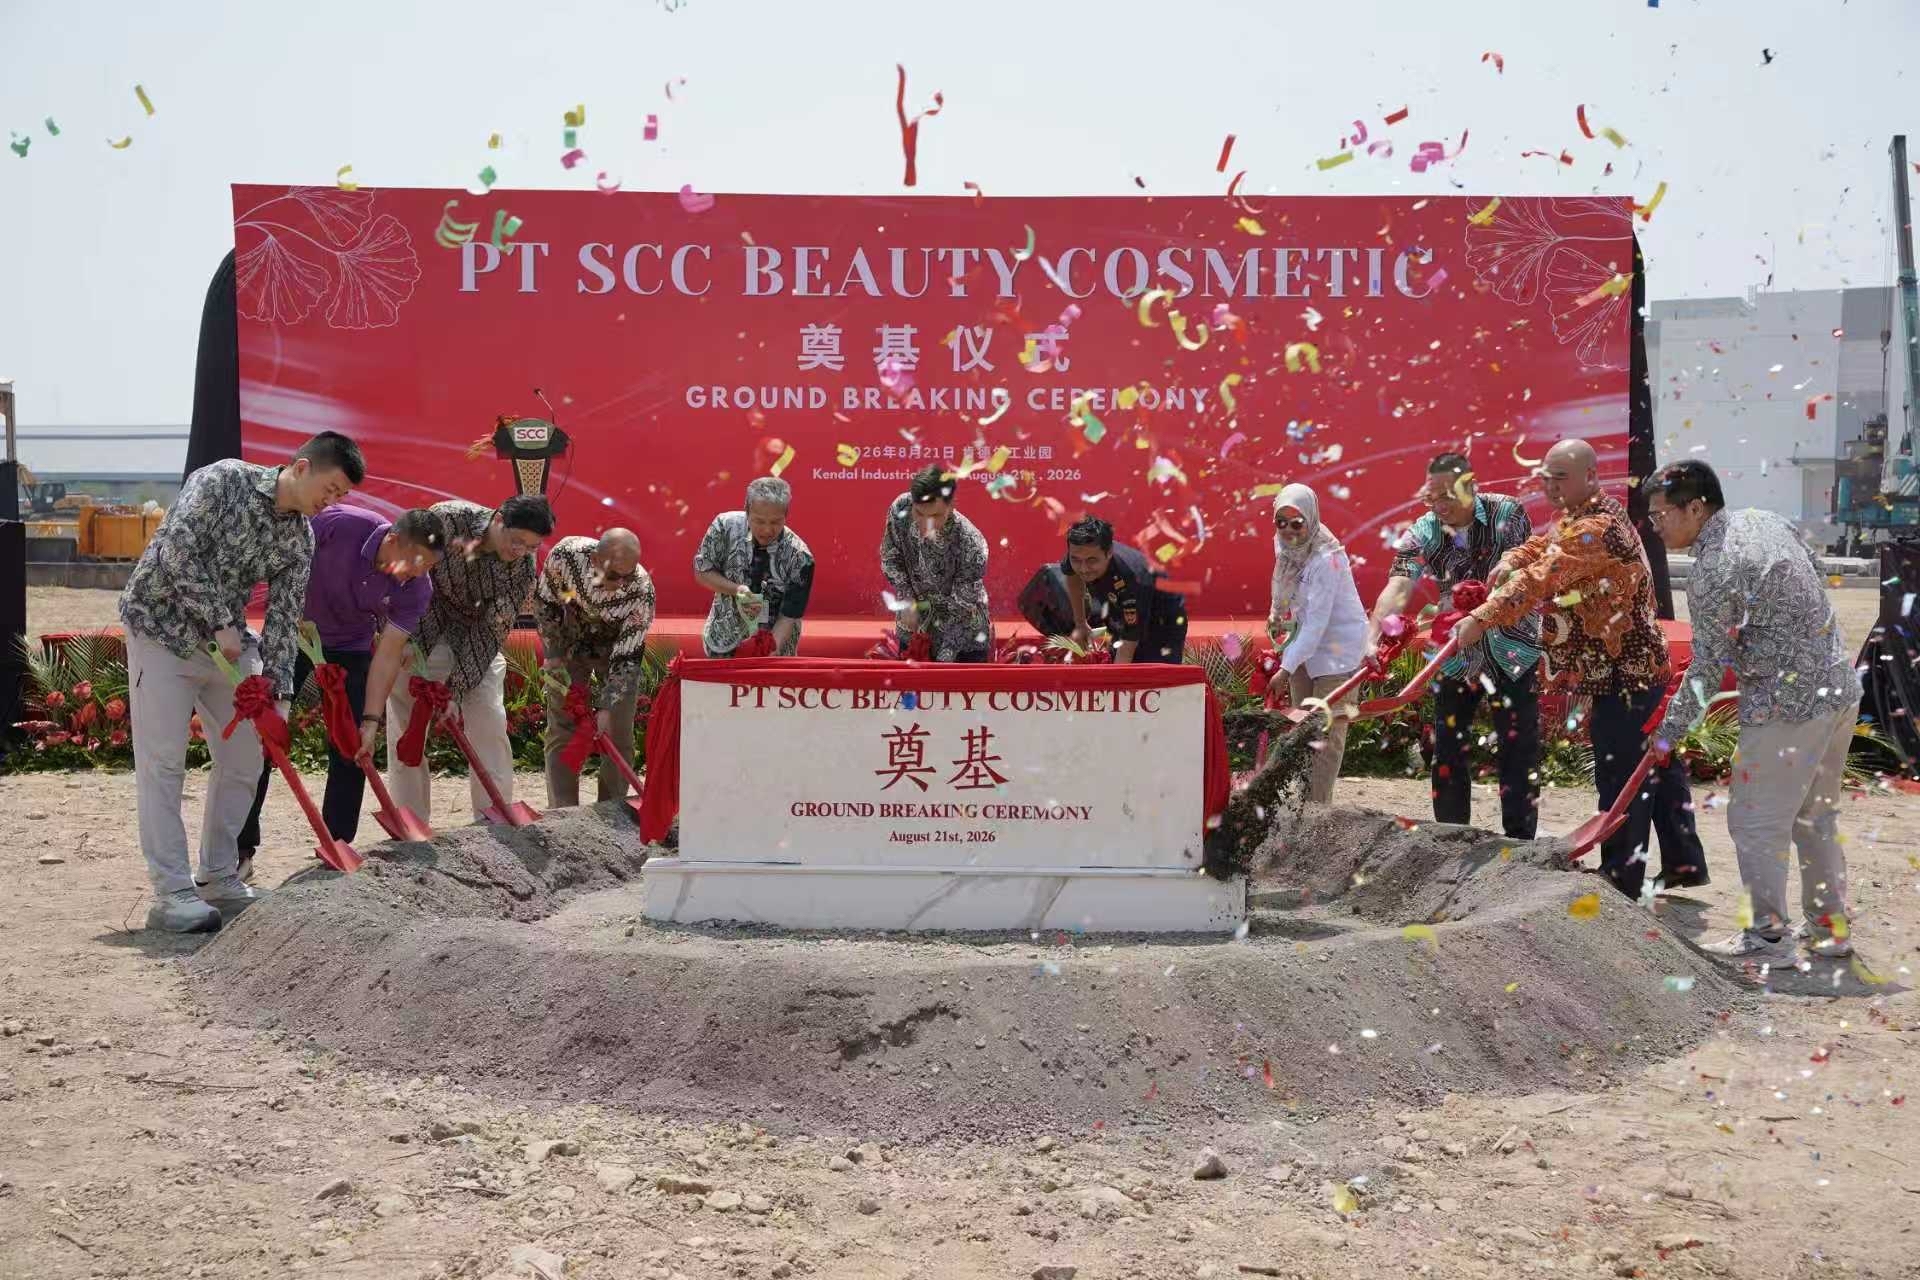
上美股份印尼工厂奠基
“我们(2025年)人还没过去,就先在印尼、泰国、越南投建3个现代化工厂。这就是我们的‘长工思路’,不做游击队,要扎根,打持久战。”上美股份创始人吕义雄2025年在中国化妆品年会上的这番话,道出了当下国货美妆出海的一个关键转变。
8月21日,上美股份SCC印尼工厂在肯德尔经济特区正式奠基,一期设计日产能50万瓶,计划2027年7月投产。而就在同一时期,珀莱雅宣布进驻美国最大化妆品零售店Ulta Beauty的400家核心门店,成为首个同时入驻Ulta线上平台和线下门店的国货品牌。
东南亚守基本盘,北美打品牌力
从半年报披露的数据来看,东南亚和北美构成了国货美妆出海的两大主航道,但两者承载的战略意图截然不同。
东南亚是必须守住的基本盘。从财报数据看,东南亚的渠道落地最为密集:珀莱雅核心产品线已进驻马来西亚全境200余家Guardian药妆门店,橘宜集团旗下橘朵、酵色在新加坡开设3家直营门店,Fan Beauty Diary入驻新加坡屈臣氏近百家核心门店。截至2026年6月,已有超16家头部国货美妆品牌完成海外线下实体布局,覆盖东南亚、东亚、中东、欧美等多个区域。
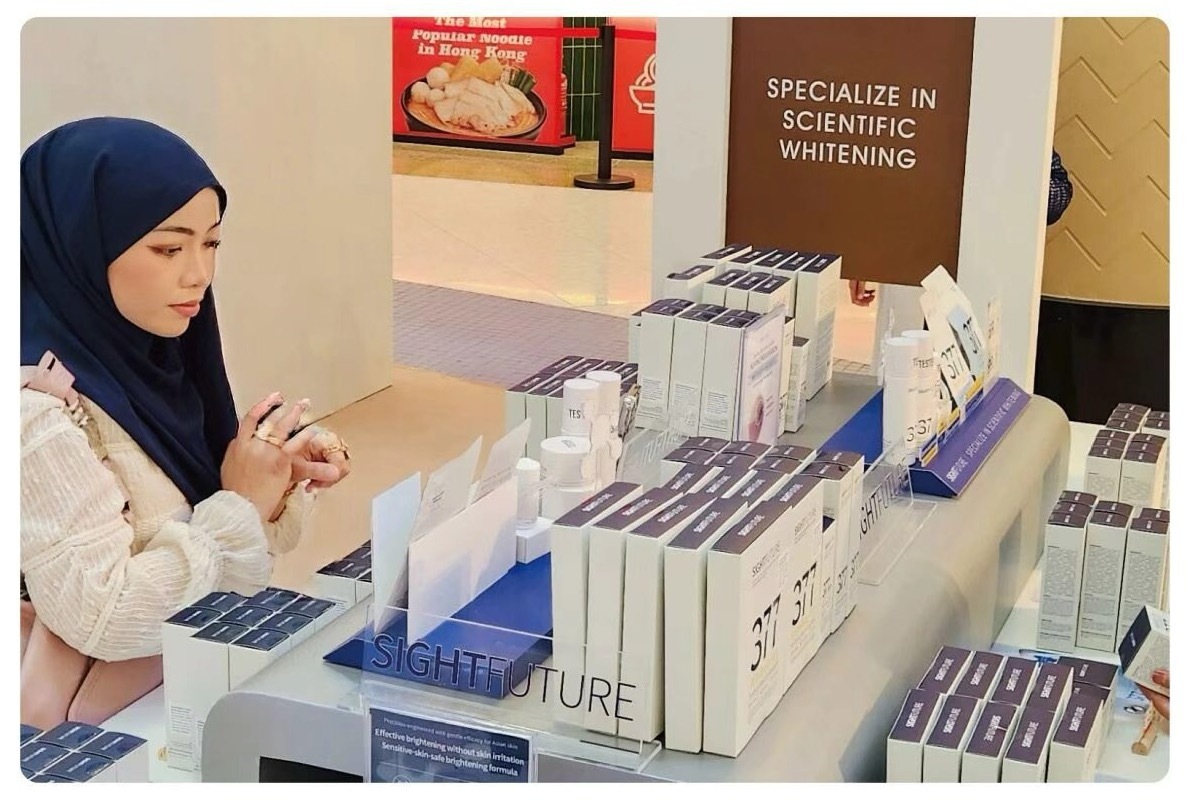
东南亚消费者体验国货
这些动作的背后是实打实的市场增量。东海证券研报指出,东南亚美妆市场2021—2026年CAGR预计达10.1%,远高于全球7%的平均增速,预计2026年总规模将突破520亿美元。地理近、文化近、渠道生态近,物流半径短,供应链响应快,这些“近”的优势让东南亚成为国货品牌出海的第一站。
广州市社会科学院现代产业研究所所长杨代友指出,东南亚年轻消费者对中国品牌的接受度持续提升,这一变化的深层支撑在于中国美妆产业正从“性价比输出”加速向“产品力与文化力并行输出”升级,品牌资产的积累正在成为企业在东南亚市场构筑竞争壁垒的核心方式。新加坡尤索夫伊萨东南亚研究院东盟研究中心主任林薇伶此前在接受媒体采访时谈到,中国美妆品牌在大众护肤和彩妆领域表现突出,尤其受到年轻、熟悉数字平台的消费者欢迎,“他们愿意将中国品牌与日韩、欧美等品牌一并纳入选择范围”。当地媒体的观察也印证了这一趋势。新加坡《联合早报》近期的一篇评论文章指出,中国美妆品牌正“摆脱‘低价低质’标签,转向强调设计、文化与情绪价值吸引Z世代”。
东南亚市场的品牌化进程正在加速,而北美市场则提供了另一种维度的验证。
北美则是品牌力的“验证场”。半年报中最具标志性的突破来自珀莱雅——与Ulta Beauty达成合作,计划11月在400家核心门店及线上平台发售红宝石和源力系列。Ulta Beauty在美国拥有超过1500家门店、约4460万活跃会员,珀莱雅是首个同时拿下Ulta线上平台和约400家实体门店的中国美妆品牌,合作深度超过此前花西子(仅限线上入驻的模式)。
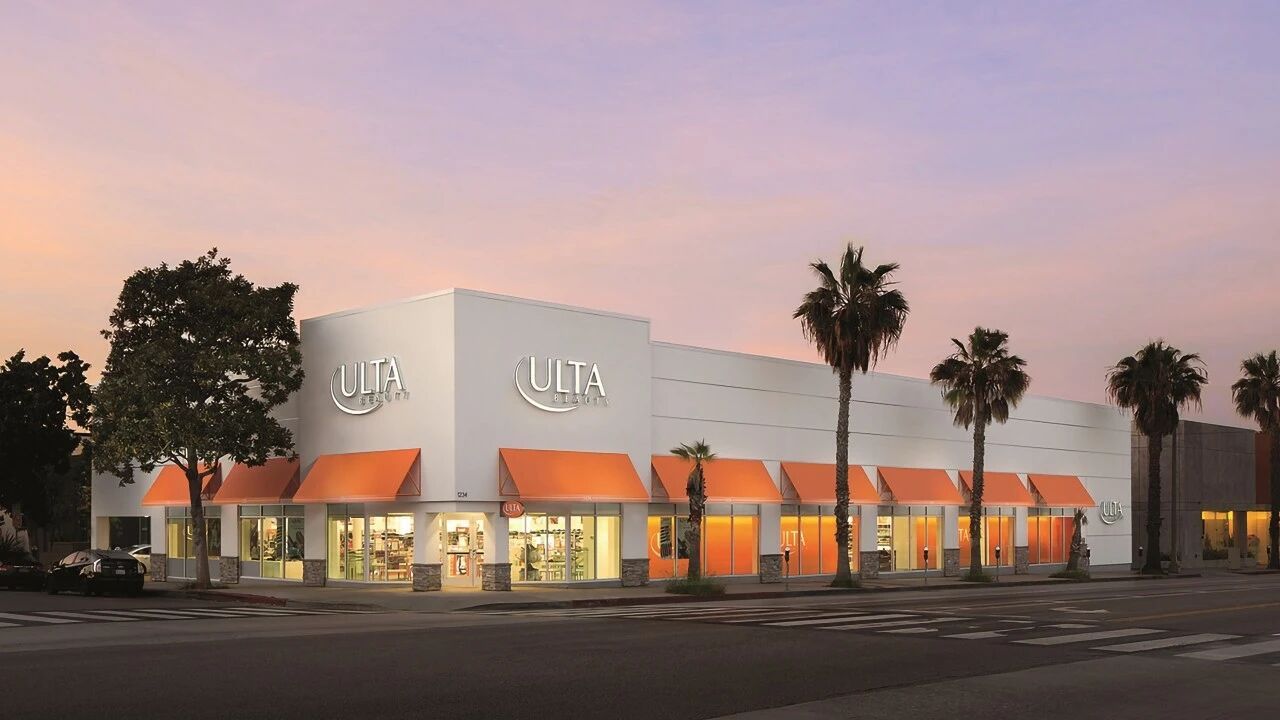
美国最大美妆零售店ULTA
从财报数据看,北美市场的战略价值不在于短期收入贡献,而在于品牌高度的验证。按照欧莱雅对2025年全球美妆市场的估算,北美约占全球市场的28%,是全球最大的区域市场。但对中国品牌而言,更重要的是美国护肤市场正呈现出功效化、精细化与科学化并行的趋势,能够在这里被主流渠道和消费者认可,本身就是品牌力的证明。正如国信证券研报所指出的,行业整体竞争范式正回归至品牌力竞争本身。
珀莱雅品牌方将此次合作定义为从“产品出海”迈入“品牌出海”的新阶段。侯亚孟在近期接受采访时表示,“双十”战略更重要的作用是提出问题:珀莱雅该具备什么样的组织能力,十年后才能达到这个目标。珀莱雅的“双十战略”是指在未来十年内跻身全球化妆品行业前十,这是珀莱雅总经理侯亚孟在2024年9月接任后,于次年初正式提出的战略愿景。
品牌海外“落地”的不同思路
东南亚和北美,一个提供规模和增长,一个提供品牌高度和验证。两个方向的选择逻辑不同,但背后的共同点是一致的:这轮出海,没有一家企业只满足于把货卖出去。
贝泰妮董事长郭振宇曾在业绩说明会上直言:“长期来看,消费者只会为品牌买单,而不会长期为流量买单。”无论是珀莱雅把产品摆上美国Ulta Beauty的货架,还是上美在印尼把工厂地基打下去,动作看似不同,方向却一致,让品牌在海外市场有一个能被看见、被触摸、被信任的落脚点。
共同方向之下,各家的入手点差异很大。从“品牌力从哪里来”这个角度看,大致可以分成三种思路——有的从渠道入手,有的从供应链入手,有的从资本入手。这三种思路并不互斥,一家企业完全可以同时走两条路。
先从渠道入手的是珀莱雅和贝泰妮。两家走的是同一条路,先拿下海外头部零售商的货架,借助渠道本身的信誉完成消费者心智建立。国金证券研报指出,进入Ulta Beauty意味着品牌在“功效化、精细化与科学化”的美国护肤市场中被认可为具备科学护肤解决方案能力的品牌。贝泰妮的薇诺娜能够完成卡塔尔注册,靠的同样是自主科研驱动的系统性合规能力。渠道在这里不只是卖货的地方,更是品牌力的“认证机构”。
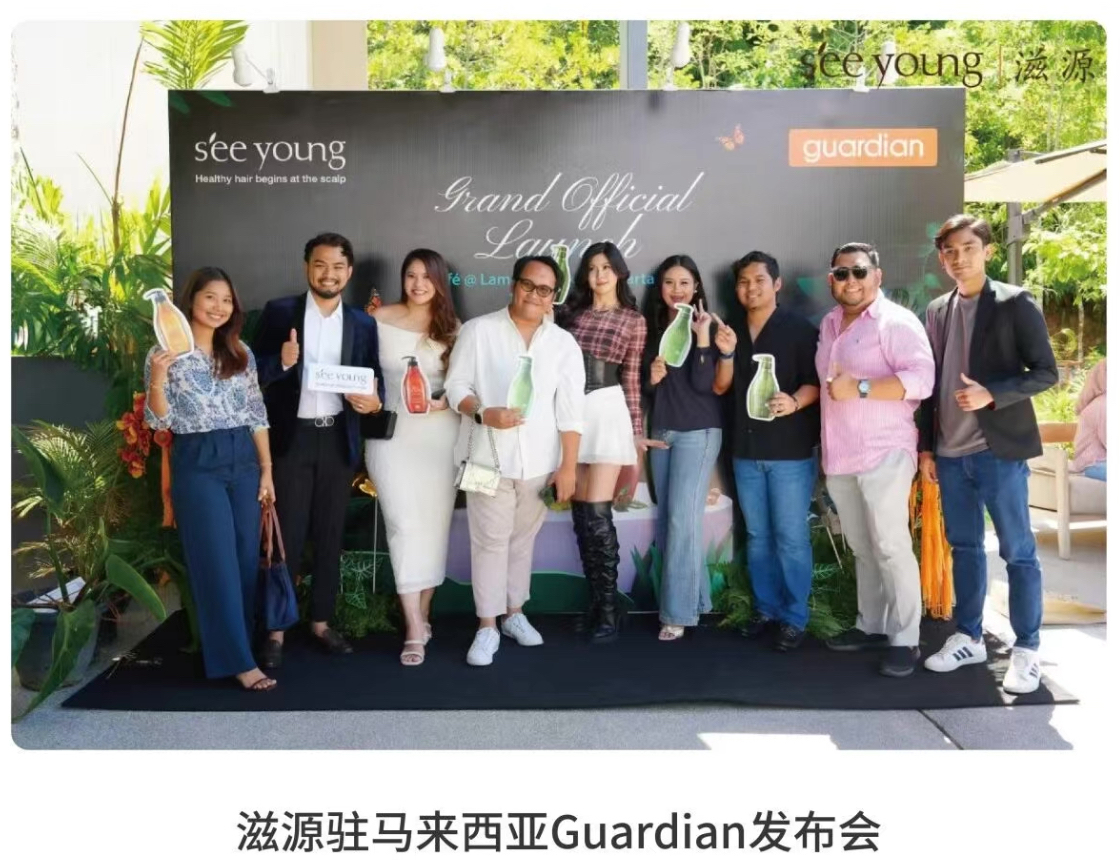
上美股份则选择从供应链入手,在印尼直接建厂,吕义雄的“长工思路”意味着品牌要从“出口商”变成“本地经营者”。在8月17日的内部信中,吕义雄指出上美股份已成功扛住压力重回正向航道,2026年7月、8月公司业绩再次进入正增长。这条路不直接面向消费者,却同样是在用“本地化能力”为品牌筑基。
从资本入手的是水羊股份和逸仙电商。水羊股份已从单品牌突破转向EDB、RV、PA多品牌矩阵化扩张,全球市场覆盖31个国家和地区。逸仙电商5月完成1.2亿美元可转债融资,由创始人黄锦峰与信宸资本联合认购,募集资金明确用于海外市场拓展等方向。其收购而来的法国科兰黎、英国EVE LOM已成为护肤板块主力,2025年护肤业务全年收入22.8亿元,同比增长63.5%,公司也在持续亏损5年后首次扭亏为盈。
这些企业的路径虽不相同,却出现了交叉和融合。上美既在印尼建厂,也收购了海外品牌AHAVA;珀莱雅既进Ulta Beauty的线下渠道,也同步推进线上运营。渠道提供信任背书,产能提供扎根底气,资本整合提供时间和空间。几条路叠加起来,才构成完整的品牌力。
“拼品牌”所面临的现实挑战
“过去出海靠的是跨境电商的流量红利,现在流量越来越贵,消费者也越来越认品牌。”一位长期关注美妆出海的投资人士告诉记者,早期靠性价比冲量的模式已经遇到天花板,“真正能在海外站稳的,一定是品牌力过硬的企业。”
这一判断正在成为行业共识。国信证券研报指出,国内化妆品市场已正式步入存量博弈新常态,国货品牌正将战略重心转移到品牌价值的长期沉淀上,加速出海已成为寻找增量的必然趋势。中国香料香精化妆品工业协会理事长颜江瑛此前在论坛上表示,我国美妆产业正处于从流量驱动转向科技驱动、从价格竞争迈向价值竞争、从本土品牌走向全球品牌的关键升维节点。花西子国际业务总裁Gabby Chen也观察到,许多海外消费者在选购时“往往不再局限于产品功能或色号,而是愿意花更多时间了解产品背后的设计灵感、传统工艺与文化故事”。
不过,从“拼流量”转向“拼品牌”,并不意味着这条路已经走通。多位专家提醒,国货美妆在品牌力建设上仍面临现实挑战。金董汇首席经济学家邢星指出,出海企业需要重点关注营销投入效率以及本地化运营能力,“警惕单纯靠烧钱换流水的模式”。黑龙江省社会科学院东北亚研究所研究员笪志刚则表示,“相比日韩成熟美妆品牌,国内企业在核心原料技术、高端研发、品牌溢价以及海外线下渠道建设上仍存在短板,当前国货美妆主要深耕大众中低端市场,冲击高端市场仍需长期积累”。香港《南华早报》也指出,中国美妆企业的海外扩张“总体仍处早期阶段”。
浙江省健康产品化妆品行业协会会长张艳指出,“品牌出海考验的是企业文化输出与价值观传递的综合能力”,当前浙江化妆品产业“品牌出海处于从0到1的突破阶段,尚未形成规模化出海格局”。她还指出,中国企业出海存在“任用国内管理团队直接管理当地员工”的常见误区,“这种模式必然导致水土不服”。品牌力竞争的前提是本地化能力,而这一能力恰恰是当前大多数国货品牌的短板。
从“线上飘着卖”到“线下站上货架”,中国美妆出海正在经历一次真正的换挡。卖货是把产品递到消费者手里,站上货架,才意味着品牌真正走进了当地人的日常生活。这条路投入期不可避免,但立品牌的路,才刚刚开始。
南方+记者 李劼 景子妍
文章为作者独立观点,不代表配资知识网-配资知识网开户-杠杆配资知识网观点
- 上一篇:免息场内配资 赋能端砚文化IP,肇庆探索“地标+非遗”融合发展新路径
- 下一篇:没有了
相关文章